 Call us now:
信貸被婉拒後,很多人最想知道的是:多久可以再申請?要不要立刻換一家銀行? 其實下一次送件時機,會受到信用、負債、收入與近期申貸紀錄影響。這篇文章將帶你看懂信貸被拒後該怎麼處理、多久再申請比較合適,以及如何提高下一次核貸機會。
一、信貸被婉拒後多久能再申請?別急著送下一家
被拒後需要等多久?
信貸被婉拒後,沒有規定一定要等 3 個月或 6 個月才能再申請。真正重要的是先確認拒件原因,再決定下一次送件時機。
如果問題是收入證明不足、負債偏高或信用紀錄異常,即使馬上換銀行,結果也可能相同。這時應先改善條件,再重新評估。
另外,金融機構因新貸款申請產生的聯徵查詢,會列在最近一年的查詢紀錄中;信用評分計算時,聯徵中心會將每 30 天內的新業務授信查詢視為同一筆信用需求。
因此,被拒後比起急著等「幾個月」,更重要的是先弄清楚為什麼沒過、哪些條件需要改善,再選擇適合的銀行與申請時機。
二、信貸被婉拒的常見原因有哪些?
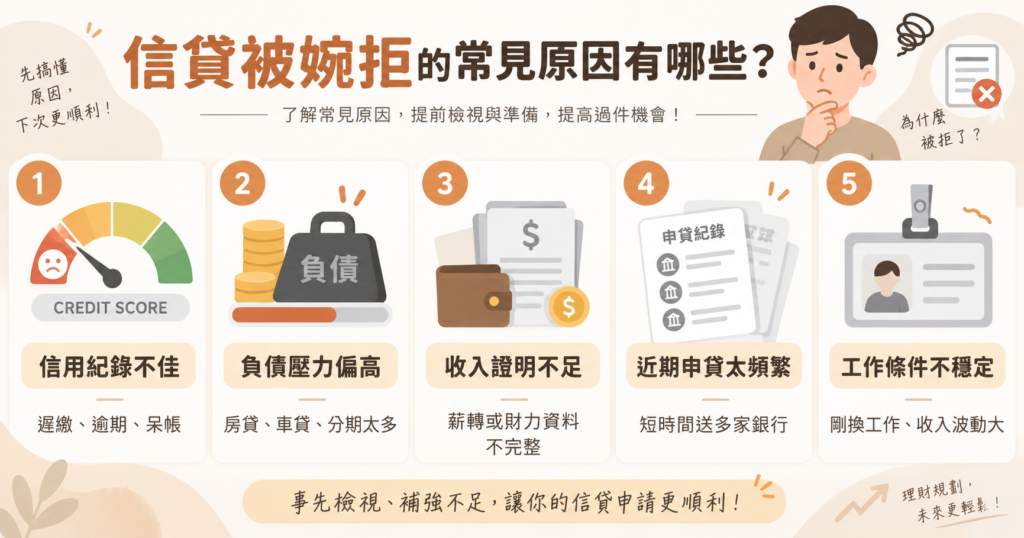
信貸被拒通常不是單一因素,而是銀行綜合評估信用、收入、負債與工作穩定度後的結果。
常見原因包括:
- 信用紀錄不佳:曾有遲繳、逾期、呆帳、退票或其他信用異常。
- 負債壓力偏高:已有房貸、車貸、信貸或信用卡分期,每月還款占收入比例較高。
- 收入證明不足:自營業、接案族、現金收入者若缺乏薪轉、所得或財力資料,銀行較難判斷還款能力。
- 近期申貸較頻繁:短時間向多家銀行申請,可能讓銀行提高風險評估。
- 工作條件較不穩定:剛換工作、年資較短、收入波動大或工作型態特殊,都可能影響審核。
因此,信貸被婉拒後,與其只換一家銀行再試,不如先確認真正卡關的條件,再決定下一步怎麼調整。
三、信貸被婉拒後該怎麼做?先做這三件事
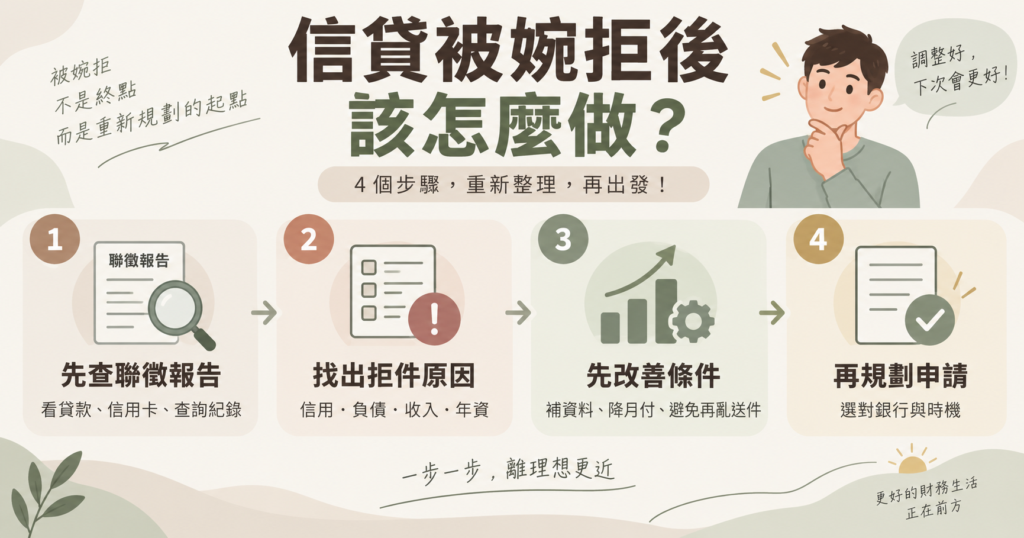
步驟一:先查自己的聯徵報告
被婉拒後,可以先申請個人信用報告,確認目前的貸款、信用卡、查詢紀錄與是否有逾期或異常資料。
步驟二:針對真正問題改善
不同拒件原因,處理方式也不同:
- 信用紀錄不佳:維持正常繳款,避免再次逾期
- 負債偏高:評估降低部分債務與月付壓力
- 收入證明不足:補齊薪轉、所得或其他財力資料
- 近期申貸較多:先暫停送件,再重新規劃申請時機
步驟三:找瀧翔協助重新評估
如果已被兩、三家銀行婉拒,或同時有信用、負債與收入問題,可以先找瀧翔商業顧問協助盤點目前條件。
瀧翔會先了解你的收入、負債、信用與資金需求,找出可能卡關的原因,再評估適合的申請方向與資料準備方式,避免持續盲目送件。
延伸閱讀:有什麼方法可以馬上借到錢?沒有勞保可以貸款嗎?資金缺口、信貸申請一次看
四、信貸沒過還有機會嗎?還有哪些方向可以評估
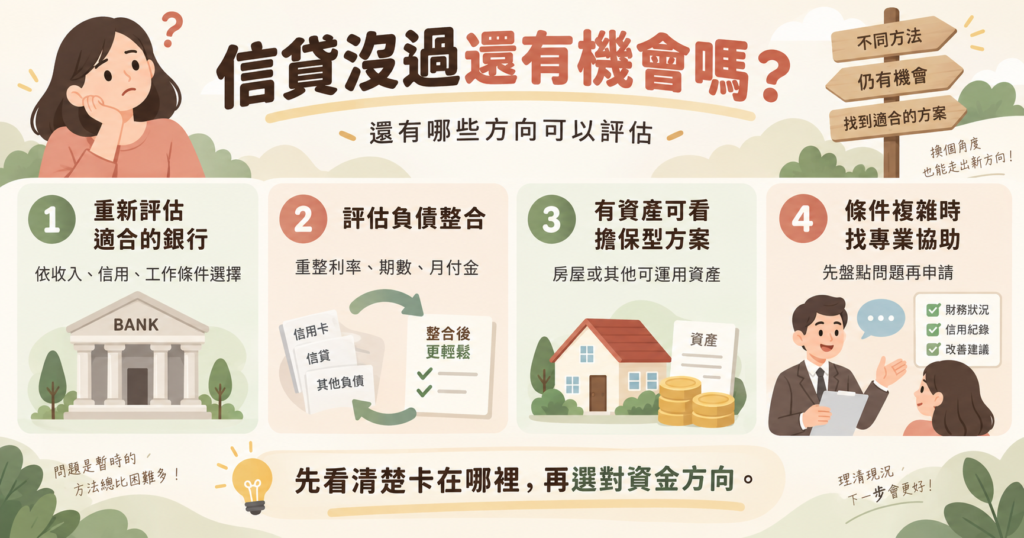
信貸被婉拒,不代表所有資金管道都走不通。銀行核貸會依自身授信政策,綜合評估信用、收入、資產與負債,因此不同機構的結果可能不同。
方向一:重新評估適合的銀行
不同銀行的產品與審核條件不同,可以依自己的工作型態、收入、信用與負債狀況重新選擇,而不是同時大量送件。
方向二:評估負債整合
若主要問題是多筆信貸、信用卡分期或循環造成月付壓力,可以評估負債整合,重新調整利率、期數與每月還款金額。但也要比較總利息與相關費用,不能只看月付變低。
方向三:有資產可評估擔保型貸款
名下若有房屋或其他可運用資產,可進一步評估擔保型資金方案。實際額度與條件仍會依資產價值、收入及還款能力審核。
方向四:條件複雜時找顧問協助
如果已經被多家銀行拒絕,可以先由專業顧問協助盤點拒件原因、整理申請資料與比較可行方案,再決定下一步,而不是繼續碰運氣。
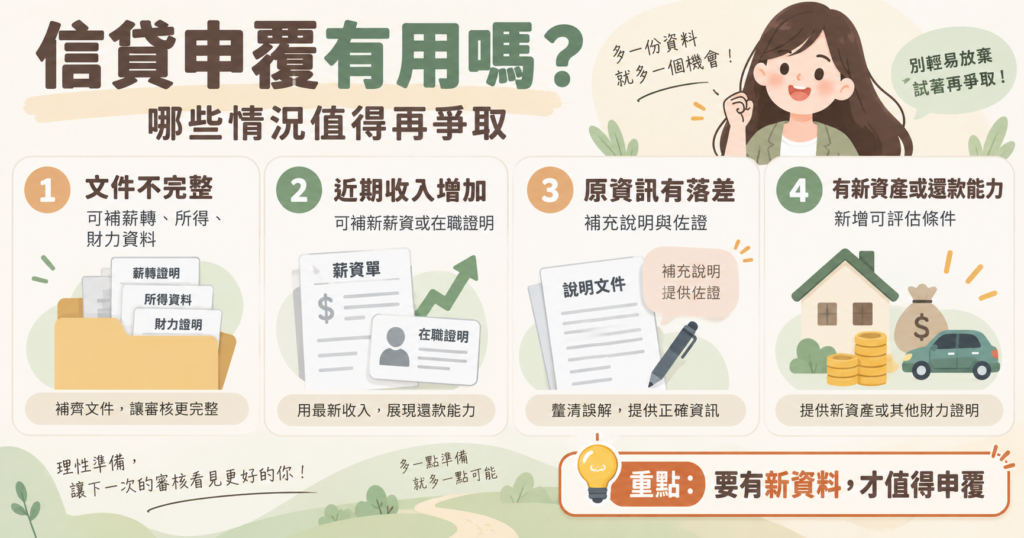
五、信貸申覆有用嗎?哪些情況值得再爭取?
什麼是信貸申覆?
信貸被婉拒後,部分銀行可以依內部流程重新檢視案件,通常需要申請人補充新的資料或說明。
比較適合申覆的情況包括:
- 原本文件不完整:例如缺少薪轉、所得或財力證明
- 近期收入明顯增加:可以提供新的薪資或在職資料
- 銀行掌握的資訊有落差:補充資料後可能影響原本判斷
- 資產或還款能力有新的佐證
若拒件原因是嚴重信用異常、負債壓力過高或目前還款能力不足,單純再次送相同資料通常很難改變結果。
申覆要注意什麼?
各銀行是否接受申覆、期限與所需文件並沒有統一標準,因此收到婉拒通知後,可以直接向原銀行確認是否能補件或重新審核。
申覆的重點不是「再試一次」,而是要有新的資料、新的條件或可補充的事實。如果條件沒有改變,與其反覆申覆,不如先找出真正的拒件原因,再規劃下一次申請。
結論:信貸速配,瀧翔商業顧問幫你重新評估
信貸被婉拒後,最重要的不是繼續換銀行送件,而是先確認信用、負債、收入與申貸紀錄,找出真正卡關的原因。
如果你已經被多家銀行拒絕,或同時有信用瑕疵、負債偏高等問題,瀧翔商業顧問「信貸速配」可協助你盤點目前條件、整理申請資料,並評估下一步較適合的資金方向。
立即預約一對一諮詢,先把問題看清楚,再決定下一次怎麼申請。
信貸被婉拒多久可以再申請 常見問題 FAQ
Q1:信貸被婉拒多久後可以再申請同一間銀行?
沒有統一規定一定要等 3 個月或 6 個月。實際要看拒件原因、銀行內部規定,以及你的條件是否已改善。如果信用、收入或負債狀況都沒有變化,就算很快再送件,結果也可能相同。
Q2:被三間銀行拒絕,還有辦法借到錢嗎?
仍有機會,但建議先停下來確認信用、負債、收入或工作條件哪一項卡關,再評估適合的銀行或其他資金方案,不要只是不斷換下一家。
Q3:信貸申覆要怎麼做?成功機率高嗎?
可以先向原銀行確認是否接受補件或重新審核,再提供新的薪轉、所得、存款或其他財力證明。如果原本只是資料不足,仍可能有重新評估空間;若是信用或負債等結構性問題,則通常要先改善條件。